Dòng tiền thực thụ là bao nhiêu ?
Con người - sản phẩm có thể thay đổi nhưng một số hạng mục nằm trong báo cáo tài chính hoàn toàn trung thực. Bỏ qua các phân tích rườm rà về tỷ suất sinh lợi, khả năng tiết kiệm chi phí, vòng quay tồn kho - bán hàng, v.v...
3 Trọng điểm Lột tả Doanh nghiệp Giá trị Chất lượng hay "Cổ phiếu dởm Đại trà" (Chiếm đến 90%):
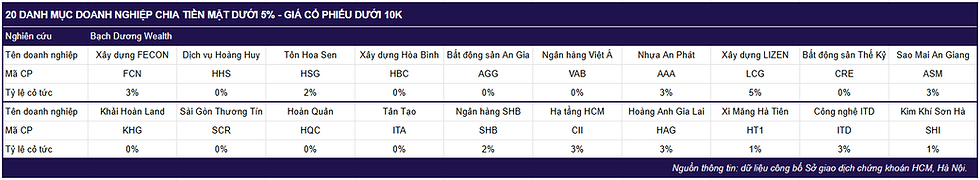
1/ Cổ Tức Tiền Mặt:
Tỷ lệ cổ tức tiền mặt công bố 15% nghĩa là 1 cổ phiếu sẽ được nhận 1.500 đồng về tài khoản nhà đầu tư (Lưu ý: nhà nước thu 5% thuế thu nhập cá nhân - doanh nghiệp không vay nợ ngân hàng).
Không có doanh nghiệp nào chia cổ tức tiền mặt đều đặn 25% / năm mà giá cổ phiếu dưới 20.000 đồng. Tương tự các tỷ lệ 15%, 30%.
Doanh nghiệp chia tiền mặt 20% / năm nghĩa là sau 5 năm Quý vị lấy lại 100% vốn ban đầu. Đây là lá chắn bảo vệ rủi ro hoàn hảo giúp giá cổ phiếu không bao giờ về thấp hơn mức nền nêu trên.
Vấn đề quan trọng là câu chuyện tăng trưởng lợi nhuận và khả năng quản trị chất lượng của ban lãnh đạo sẽ đưa mặt bằng giá lên tầm cao mới hay mãi đứng yên.
2/ Chất Lượng Lợi Nhuận:
Lợi nhuận được hiệu quả hợp lý thể hiện năng lực quản trị của ban lãnh đạo. Lợi ích khách hàng, lợi ich nhân viên công ty và lợi ích cổ đông là 3 mấu chốt đánh giá người lãnh đạo có tâm.
Thứ nhất. Quỹ khen thưởng phúc lợi:
Quý vị xem kỹ hạng mục khen thưởng phúc lợi ở phần Vốn chủ sở hữu - nằm trong phục lục báo cáo tài chính các năm gần nhất. Cổ tức Quý vị nhận được là sau khi đã trừ khen thưởng phúc lợi do đó các doanh nghiệp duy trì tỷ lệ trích quá cao trên 10% giá cổ phiếu không đi được bao xa.

Đơn cử Petrolimex có lợi nhuận các năm quanh 3.000 tỷ đồng trong khi đó họ trích khen thưởng phúc lợi lên đến hơn 1.000 tỷ như vậy phần tiền để đầu tư phát triển kinh doanh và chia cổ tức còn lại chỉ 2.000 tỷ đồng - So với mức giá vốn hóa đang giao dịch là 45.000 tỷ đồng để đổi lại 2.000 tỷ lợi nhuận tức chưa đầy 5% vốn bỏ ra theo Quý vị có xứng đáng? Đó cũng là lý do vì sao giá cổ phiếu PLX quanh quẩn trồi sụt mức này suốt 10 năm qua.
Thứ hai. Tỷ lệ lợi nhuận sau thuế trên vốn hóa tối thiểu 15%:
Cổ tức đều đặn là tốt nhưng giá cổ phiếu đã quá cao sẽ giảm tính hấp dẫn thu hút dòng tiền tham gia.
Tỷ lệ lợi nhuận sau thuế chia cho vốn hóa các cổ phiếu DPM, PLX, DPR, POW đều dưới 10% - Điều này cho thấy các cổ phiếu giống như vậy chỉ thuộc loại bình dân đại trà. Nhóm 35.000 nhà đầu tư chuyên nghiệp và Nhóm 12..000 tài khoản giới thượng lưu trên 100 tỷ đồng ở Việt Nam sẽ không bị thu hút bởi các cổ phiếu như trên.
3/ Tiền Mặt Ròng:
Đây là căn cơ giá trị thực thụ của doanh nghiệp. Dù vay dài hạn mở rộng sản xuất kinh doanh song Doanh nghiệp Chất lượng thanh toán hoàn toàn sau 3 đến 5 năm đưa nợ vay về 0 và tiếp tục tích lũy tiền mặt đưa tỷ lệ Tiền mặt ròng trên Vốn chủ sở hữu trên 50%. Quý vị bỏ 10 đồng ra mua 1 doanh nghiệp có 50% là tiền mặt đang gửi ngân hàng thì rủi ro ngay ban đầu đã được phòng vệ 50%.
Kết hợp với tỷ lệ cổ tức tiền mặt trên 20% đã nói ở trên thì đây là "combo" chất lượng giúp đảm bảo rủi ro biến động mạnh lên đến 100% cũng như khi điều kiện vĩ mô bắt đầu thuận lợi thì giá Nhóm Cổ phiếu Chất lượng Vượt trội luôn đi đầu tăng mạnh nhất tại Việt Nam. Các "Cá mập", Nhà đầu tư chuyên nghiệp hay Tổ chức đều săn đón mua gom.
Tổng kết giá trị:
Như vậy Bạch Dương vừa trao đổi cùng Quý vị một góc nhìn thực tế song hiệu quả tối ưu đó là thay vì tranh nhau lướt sóng các cổ phiếu đã quá thịnh hành như HPG, MWG, HCM, VHM, VTP, SBT, KDH, SHB, STB, v.v... - nơi miếng bánh ngon quá nhiều người dòm ngó thì "sự hấp dẫn thực thụ" chắc chắn suy giảm.
Thay vào đó, cổ phiếu ít ồn ào một chút, tên tuổi tẻ nhạt cũng được thoạt nhìn có vẻ bình thường nhưng chính nhờ sự cần mẫn tận tâm dồi dào kinh nghiệm của ban lãnh đạo cùng với chu kỳ tăng trưởng lợi nhuận vượt bậc so với quá khứ sẽ là tấm vé đầy tiềm năng.
Trân trọng,


Comments